Finanças pessoais: como organizar o salário e sair do aperto
O salário entra na conta, algumas despesas são pagas e, poucos dias depois, o dinheiro parece ter desaparecido. Enquanto isso, a próxima fatura já começa a crescer. Se essa situação faz parte da sua rotina, organizar as finanças pessoais pode ajudar a entender o que está acontecendo e a tomar decisões com mais clareza. O primeiro passo não é encontrar um investimento milagroso: é descobrir quanto da sua renda já está comprometido antes mesmo de chegar. Adquira Nossa Planilha Aqui
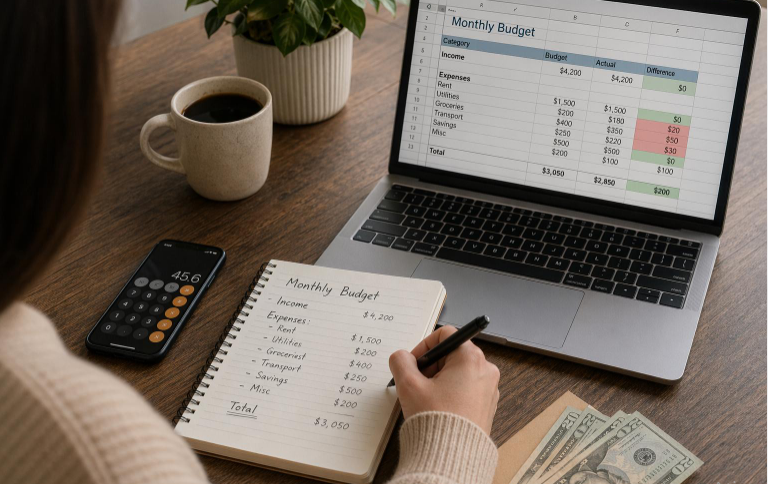
Cuidar do dinheiro também exige reconhecer os limites do orçamento. Quando a renda não cobre alimentação, moradia, transporte e saúde, cortar pequenos gastos dificilmente resolve tudo. Ainda assim, registrar as contas permite identificar prioridades, avaliar negociações e calcular quanto falta para equilibrar o mês. A organização financeira não elimina dificuldades econômicas, mas oferece uma base para enfrentá-las.
Descubra quanto dinheiro está realmente disponível
Para começar, anote a renda líquida da casa, ou seja, o dinheiro que efetivamente fica disponível depois dos descontos. Inclua salários, aposentadorias e outras entradas recorrentes. Se você trabalha por conta própria, evite montar o orçamento com base no melhor mês de vendas. Uma previsão conservadora, apoiada no histórico de recebimentos, reduz o risco de assumir compromissos que depois não conseguirá manter.
Em seguida, levante as despesas usando extratos bancários, faturas e comprovantes. Separe os gastos essenciais, os compromissos financeiros e as despesas que podem ser ajustadas. Não se esqueça dos pagamentos anuais ou ocasionais, como material escolar e manutenção do veículo. Embora não apareçam todos os meses, eles precisam entrar no planejamento para não se transformar em novas dívidas.
Entenda por que o salário acaba antes do mês
Uma dificuldade comum é olhar apenas para o saldo bancário. Ter R$ 800 na conta não significa possuir R$ 800 livres para gastar se ainda faltam contas para vencer. Por isso, o controle financeiro precisa mostrar tanto o dinheiro disponível hoje quanto os pagamentos previstos até a próxima entrada de renda.
Outro ponto é o acúmulo de parcelas. Uma compra de R$ 60 por mês pode parecer pequena, mas, somada a outras prestações, reduz a liberdade do orçamento. Antes de assumir uma nova parcela, observe os meses seguintes. A pergunta mais útil é: depois de pagar esse compromisso e as despesas essenciais, ainda haverá dinheiro suficiente para atravessar o mês?
Organize as dívidas antes de aceitar uma negociação
Se existem contas atrasadas, monte uma relação com o nome do credor, o saldo atualizado, os juros, o vencimento e as condições oferecidas. Além do custo financeiro, considere as consequências do atraso. Uma conta que ameaça interromper um serviço essencial exige uma avaliação diferente de uma dívida sem esse efeito imediato.
Ao comparar propostas, observe o valor total que será pago. Uma prestação menor pode vir acompanhada de um prazo muito mais longo e aumentar o custo final. Nos empréstimos e financiamentos, confira também o Custo Efetivo Total, conhecido como CET, que reúne juros e outros encargos da operação. O Banco Central orienta o consumidor a comparar os custos do crédito antes de contratar. Adiquira Nossa Planilha Aqui
Uma negociação precisa caber no orçamento depois das despesas básicas. Aceitar uma parcela impossível apenas para encerrar a cobrança pode criar outro atraso logo adiante. Peça as condições por escrito, confira os canais oficiais do credor e calcule o impacto do acordo antes de confirmar.
Como fazer o salário render com ajustes possíveis
Em vez de tentar mudar todos os hábitos ao mesmo tempo, escolha despesas que possam ser revistas sem prejudicar necessidades importantes. Assinaturas pouco utilizadas, serviços duplicados e compras recorrentes por impulso merecem atenção. No supermercado, uma lista baseada no que já existe em casa ajuda a reduzir desperdícios e compras desnecessárias.
Também pode ser útil estabelecer um valor semanal para os gastos variáveis. Assim, fica mais fácil perceber um excesso enquanto ainda existe tempo para ajustar o restante do mês. Esse limite deve respeitar a realidade da família: um orçamento apertado demais no papel costuma ser difícil de manter na prática.
Considere este exemplo hipotético: depois de separar contas fixas, alimentação, transporte e compromissos já assumidos, uma pessoa identifica R$ 400 disponíveis para outras despesas no período. Dividir esse valor entre as semanas pode facilitar o acompanhamento. Porém, se uma conta essencial ficou de fora, o cálculo precisa ser corrigido antes de considerar qualquer sobra.
Comece uma reserva de emergência dentro da sua realidade
Um imprevisto pode transformar um orçamento equilibrado em uma nova dívida. Por isso, formar uma reserva de emergência é uma etapa importante do planejamento. Quem ainda não consegue guardar muito pode começar com uma meta menor e aumentar os depósitos conforme houver espaço. Evite, porém, contratar crédito caro apenas para manter a aparência de que está poupando.
O tamanho da reserva depende das despesas, da estabilidade da renda e de quantas pessoas dependem daquele dinheiro. O Portal do Investidor apresenta uma referência de seis a doze meses de gastos, ajustada à situação de cada pessoa. Para esse objetivo, a orientação é priorizar baixo risco e facilidade de resgate.
Lembre-se de separar emergência de despesa previsível. Um problema inesperado de saúde e uma cobrança anual já conhecida têm naturezas diferentes. Sempre que possível, mantenha uma previsão própria para os gastos que você sabe que chegarão.
Use uma planilha simples para acompanhar as contas
A melhor ferramenta é aquela que você consegue atualizar. Uma planilha de finanças pessoais pode começar com poucos campos: data, descrição, categoria, valor e situação do pagamento. Acrescente as entradas de dinheiro e os vencimentos futuros para enxergar o mês completo.
Reserve alguns minutos por semana para conferir os registros. Esse acompanhamento ajuda a identificar cobranças esquecidas, corrigir estimativas e perceber quando uma categoria ultrapassou o valor previsto. Uma planilha preenchida apenas depois que o dinheiro acabou funciona como histórico; atualizada durante o mês, ela também ajuda a decidir.
Renda extra precisa ser calculada pelo lucro
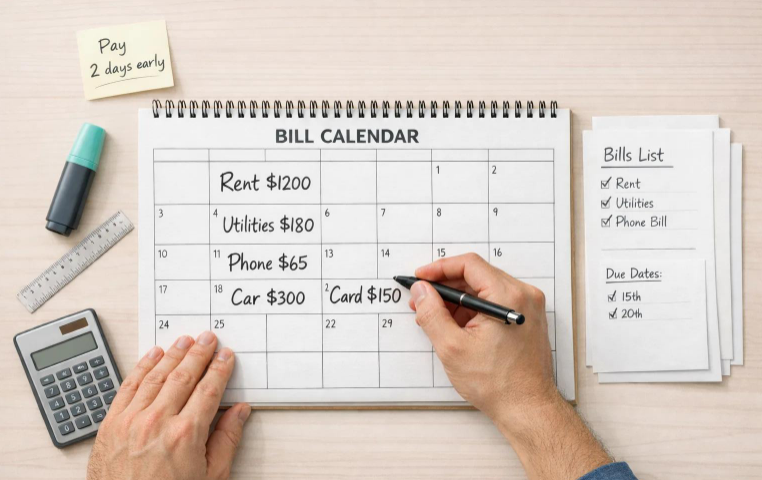
Quando o orçamento continua negativo mesmo depois dos ajustes possíveis, buscar renda extra pode fazer parte do plano. Entretanto, vender mais não significa necessariamente ganhar mais. Desconte materiais, transporte, taxas e outras despesas antes de considerar o dinheiro recebido como renda disponível.
Se você mantém uma pequena atividade comercial, separe o caixa do negócio das contas da casa. Parte das vendas pode ser necessária para repor mercadorias e continuar trabalhando. Definir uma retirada compatível com o resultado ajuda a proteger tanto o orçamento familiar quanto a continuidade da atividade.
Dê o primeiro passo com as contas deste mês
Para começar hoje, reúna seus extratos e faturas, registre a renda disponível e liste os próximos vencimentos. Depois, identifique uma despesa que possa ajustar ou uma dívida cujas condições precisam ser revistas. Escolher uma ação concreta torna o planejamento mais fácil de executar.
Organizar as finanças pessoais é um processo de acompanhamento e adaptação. O objetivo inicial pode ser pagar as contas essenciais em dia, reduzir a dependência do cartão ou conseguir guardar uma pequena quantia. Metas compatíveis com sua realidade permitem perceber o progresso e construir uma relação mais consciente com o dinheiro.